
С 1 сентября в России началось поэтапное внедрение цифрового рубля. И хотя это всего лишь одна из форм российской валюты, пока у многих есть страхи насчет целей введения цифрового рубля, способов и опасностей его использования, тотального контроля за финансами, ограничений в тратах, утечки данных и т.п. Чтобы развеять эти мифы и заблуждения, мы обратились к ресурсам Центрального банка России, где есть исчерпывающая информация по всем вопросам, касающимся цифрового рубля.
Что такое цифровой рубль?
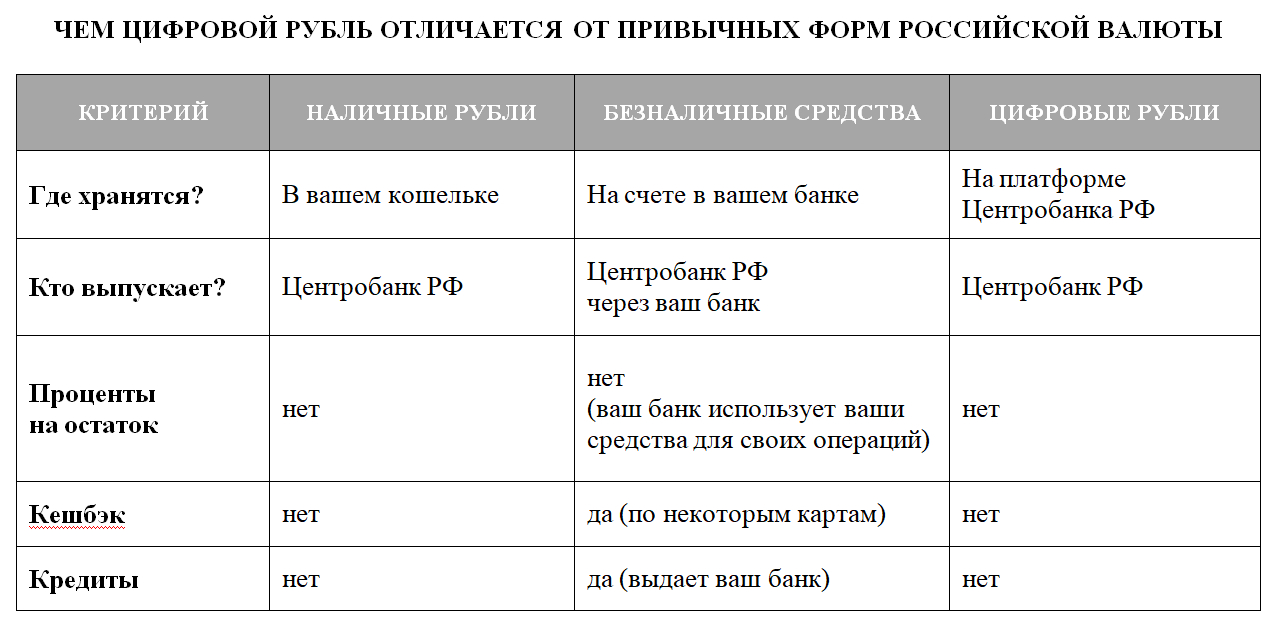
Цифровой рубль — это новая форма российской валюты, которая существует только в электронном виде. Сейчас у нас есть наличная (банкноты и монеты в наших кошельках) и безналичная (деньги на счетах в банках) форма национальной валюты, а в дополнение к ним появилась еще и цифровая. С юридической точки зрения, цифровой рубль — это разновидность безналичных денежных средств Российской Федерации. По сути, это те же деньги, что и наличные или на банковской карте, но хранящиеся на специальной платформе Центрального Банка РФ в виде уникального цифрового кода.
Важно понимать, что цифровой рубль — это не криптовалюта. Цифровые рубли, как и бумажные и металлические деньги, выпускает Центральный банк РФ и как единый эмитент несет за него ответственность. У каждого цифрового рубля есть уникальный идентификатор, что позволяет отслеживать его движение.
Стоимость цифрового рубля не колеблется на рынке. Он эквивалентен наличным и безналичным формам российской валюты: 1 рубль = 1 безналичный рубль = 1 цифровой рубль.
Зачем нужен цифровой рубль?
Цифровой рубль создан для того, чтобы стать еще одним средством для платежей и переводов, которое не будет зависеть от ограничений банков. Цифровой рубль позволяет гражданам и организациям свободно расплачиваться и переводить цифровые рубли другим людям (даже если вы обслуживаетесь в разных банках), оплачивать ими покупки (например, отсканировав QR-код на кассе) или просто хранить в цифровом кошельке.
Для граждан операции с цифровыми рублями бесплатные, а для бизнеса — с минимальной комиссией. До конца 2026 года действует льготный период, во время которого комиссии с бизнеса не взимаются.
В перспективе технология позволит автоматизировать некоторые платежи при выполнении определенных условий (например, перевод денег после регистрации сделки).
Когда можно начать пользоваться?
С 1 августа 2025 года проходил пилотный этап, когда государство использовало цифровой рубль для ограниченного круга операций (например, социальных выплат). Массовое внедрение цифрового рубля для граждан и бизнеса началось с 1 сентября 2026 года. С этого момента системно значимые банки в России обязаны предоставить клиентам возможность открывать счета в цифровых рублях, делать переводы и оплачивать покупки. Торговые компании — клиенты крупнейших банков с годовой выручкой свыше 120 млн рублей — также должны обеспечить прием оплаты в цифровых рублях. Остальные банки и продавцы подключатся поэтапно в течение следующих двух лет. Точки с выручкой менее 5 млн рублей в год от обязанности принимать цифровые рубли пока освобождены.
Для граждан пользование цифровыми рублями добровольное. Завести электронный кошелек и расплачиваться ими можно через привычные банковские приложения.
Как это работает?
Цифровые рубли хранятся на счетах цифрового рубля (цифровых кошельках) граждан и организаций на платформе Банка России. Операции с цифровыми рублями также проходят на этой платформе. При этом доступ к счетам цифрового рубля возможен через привычные дистанционные каналы: мобильные приложения банков и интернет-банки. Никакая дополнительная техника или новые приложения для телефона не нужны. Юридически лицам потребуется лишь, помимо открытия счета цифрового рубля, настроить кассовое и POS-оборудование для приема оплаты.
Представьте, что у вас есть электронный кошелек, но он не в вашем банке, а на платформе Центробанка. Чтобы им воспользоваться, достаточно открыть приложение любого банка, который подключен к этой системе. Банк выступает посредником: он помогает идентифицировать вас и передает ваши распоряжения на платформу ЦБ.
Открытие кошелька — добровольное. Это может сделать только сам человек через мобильное приложение своего банка, подключенного к платформе цифрового рубля. Автоматически открываться цифровой кошелек никому не будет. В связи с этим никаких специальных заявлений об отказе пользоваться цифровыми рублями заполнять и относить в МФЦ или какие-либо другие инстанции не нужно.
Объем информации о гражданах при операциях с цифровыми рублями не превышает объема информации, который установлен по операциям с безналичными рублями. Информация об остатках в цифровых кошельках и информация о цифровых рублях защищена банковской тайной точно так же, как и информация по обычным счетам в банках. Так что никакая «тотальная слежка за финансами» при использовании цифрового рубля ни за кем не ведется.
Как и когда применять?
Любой гражданин или организация может пользоваться цифровыми рублями по своему усмотрению — наряду с наличными и безналичными формами российской валюты. Цифровой рубль не заменяет другие формы. Вы сами решаете, в какой ситуации чем лучше воспользоваться: наличными, безналичными или цифровыми средствами платежа.
Если вы получили перевод цифровыми рублями и не хотите ими пользоваться, вы в любой момент можете мгновенно перевести их себе на обычный счет в банке или на карту, а затем при желании снять наличные в банкомате или кассе банка. Так же работает и обратный обмен. Сначала нужно положить наличные на ваш счет в банке, а потом эти безналичные деньги перевести на ваш цифровой кошелек.
Важно понимать, что цифровой рубль — это средство для проведения платежей и переводов, а не для сбережения или кредитования. Поэтому проценты и кешбэк на операции с цифровыми рублями не начисляются. Нельзя также взять кредит в цифровых рублях (такие операции по-прежнему совершаются в банках с помощью наличной или безналичной форм российской валюты).
Кто не может открыть счёт цифрового рубля?
Пока счет цифрового рубля не могут открыть нерезиденты РФ, несовершеннолетние граждане России, а также физические лица, занимающиеся частной практикой (например, адвокаты и нотариусы). Такая возможность для них появится позже.
Кроме того, есть ряд ограничений на открытие счета по основаниям, предусмотренным законом. Например, для компаний, которые банк считает вовлеченными в проведение подозрительных операций.
Как управлять счётом цифрового рубля?
Если вы хотите перестать пользоваться счетом цифрового рубля через один из ваших банков, достаточно лишь прекратить доступ к счету через приложение этого банка. Перекрытие доступа к счету цифрового рубля в одном банке, не влияет на возможность пользоваться цифровыми рублями через другие банки-участники платформы цифрового рубля.
Если вы расторгли договорные отношения с банком, то доступ к счету цифрового рубля через его приложение прекращается автоматически.
Если вы совершаете переводы в цифровых рублях, знайте, что, как и обычные переводы через СБП, они являются безотзывными и окончательными с момента списания средств с вашего счета. Поэтому внимательно проверяйте информацию перед подтверждением операции! Цифровые рубли мгновенно поступают на счет получателя, который может вернуть их вам только по своей воле.
Если вы пользуетесь услугой автоматических переводов, то отредактировать автоперевод или отменить его можно в приложении банка, в котором он был создан. Если вы прекращаете доступ к платформе цифрового рубля через какой-либо банк, все автопереводы, созданные через него, отменятся. При закрытии счета цифрового рубля любые автопереводы отменятся автоматически.
Подробности о совершении переводов отображаются в истории операций в мобильном приложении любого банка, через который вы пользуетесь цифровыми рублями. Если вам нужен документ о совершенном переводе, то через мобильное приложение вашего банка можно заказать распоряжение о переводе цифровых рублей. В нем указываются ФИО/наименование и номер счета получателя. При желании этот документ можно заказать и очно в офисе любого банка, через который у вас оформлен доступ к счету цифрового рубля.
Какие платежи доступны в цифровых рублях?
На текущий момент в бюджет в цифровых рублях можно провести платежи по уникальному идентификатору начисления (УИН) или по реквизитам, если код вида казначейского счета (2–5-й символы номера счета) 3100, 3214, 3211, 3215 или 3216. Это налоги, штрафы, таможенные и иные платежи в бюджет. В будущем список возможных платежей в бюджеты разных уровней будет расширяться.
Чтобы получать выплаты от бюджетных организаций в цифровых рублях, нужно обратиться в бюджетную организацию и уточнить, возможен ли такой способ. Выплаты могут осуществляться только по вашему желанию и при условии, что у вас открыт счет цифрового рубля.
Страхи относительно того, что «всем бюджетникам и пенсионерам придется получать зарплату и выплаты только в цифровых рублях, безосновательны. У каждого человека есть выбор, каким образом получать пенсию или зарплату — наличными в кассе, на почте или безналичными на карту «Мир». Этот выбор сохраняется и дополняется возможностью по желанию получать выплаты в цифровых рублях.
Яна Герасимова
по материалам Центрального банка России
Узнать больше о цифровом рубле и его применении можно на сайте Центрального банка Российской Федерации cbr.ru